誰も住まなくなった実家を売るとしたらどう進めるのか?母親から家の話を相談された時に空き家の売却について調べました。流れ、費用、税金、補助金と確認することが多くてめんどくさくて嫌になりました。
まずは結論です。
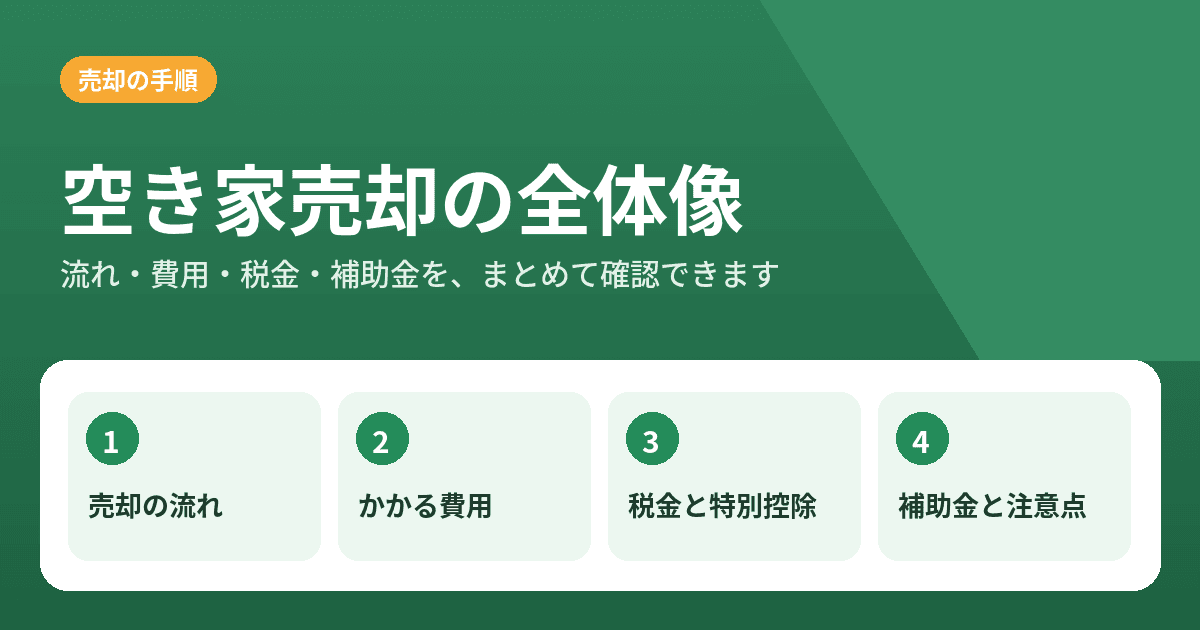
空き家の売却は「流れ」「費用」「税金」の3つを先に押さえておくと判断しやすくなります。
※(注意)本記事は専門家に相談して知り得た事と私が個人的に調べた内容をまとめたものです。
実際の判断は必ず税理士・不動産会社などの専門家にご相談ください。
空き家売却の流れ
空き家を売る流れはおおまかに次の通りです。
① 不動産会社に査定を依頼する
② 売却を任せる不動産会社を決めて媒介契約を結ぶ
③ 売り出して買主を探す
④ 売買契約を結ぶ
⑤ 引き渡しと残りの代金の受け取り
⑥ 売った翌年に確定申告をする
各ステップのつまずきどころは空き家売却の手順と流れに書いています。
売る前に決めておくこと
家の中の荷物は売る前に片付ける必要があります。
進め方は空き家売却前の家財道具の片付けにまとめました。
家を解体して売るかそのまま売るかは費用に関わる大きな判断です。
相続した家を解体する前に知っておくべきことで整理しています。
相続した家の場合は2024年4月から相続登記が義務化されています。
相続で不動産を取得したと知った日から3年以内に登記しないと10万円以下の過料の対象になります。詳しくは相続登記の義務化と罰則で書いています。
過料とか税金についてはバカバカしすぎて何かの罰ゲームかよとか思ってます・・・
空き家売却にかかる費用
まず不動産会社に払う仲介手数料です。
上限が法律にもとづく告示で決まっていて売買価格が800万円を超える場合は「価格の3%+6万円+消費税」までです。
2024年7月からは800万円以下の空き家などの売買では売主から受け取れる上限が「30万円+消費税(33万円)」になりました。
詳しくは前に書いた空き家売却の仲介手数料にまとめています。
そのほかに測量費や売るために家を取り壊した費用などがかかることがあります。
売るために支払った費用は税金の計算で「譲渡費用」として差し引ける場合があります。
税金と特別控除
空き家を売って利益が出るとその利益(譲渡所得)に税金がかかります。
譲渡所得 = 売却価格 - 取得費 - 譲渡費用
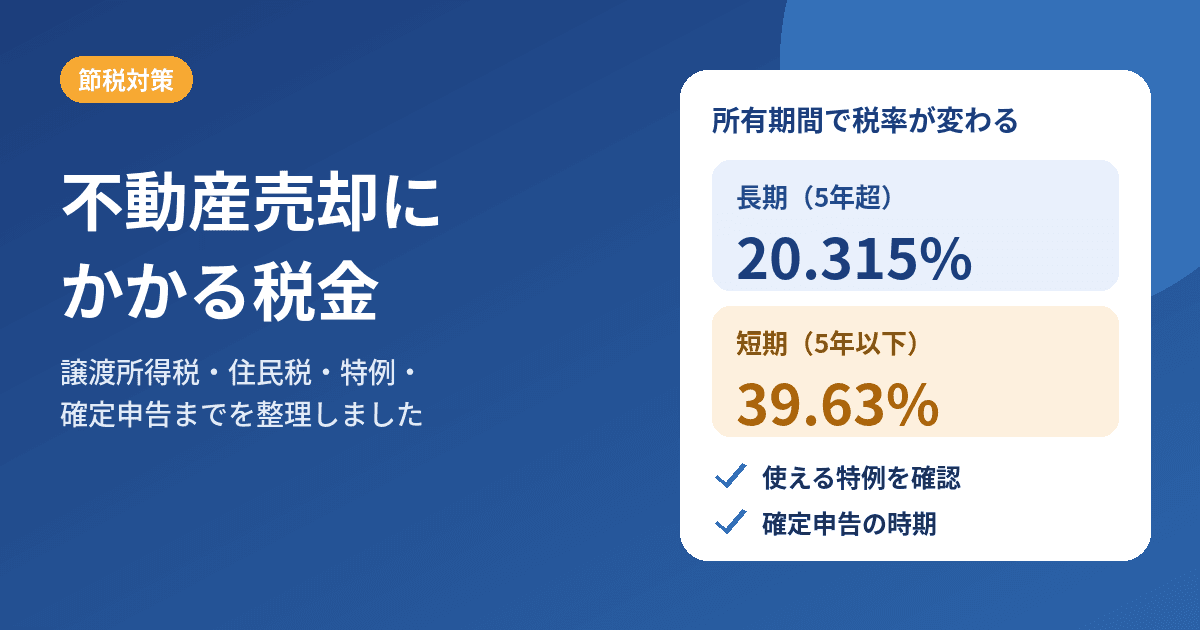
税率は売った年の1月1日時点で所有期間が5年を超えていれば20.315%、5年以下なら39.63%です。
相続した家の所有期間の数え方や計算例は相続した土地や家を売ると税金はいくらかかるで書いているので読んでみてください。
空き家には3,000万円特別控除という特例があります。
亡くなった方が住んでいた家を相続して売る場合に条件を満たすと譲渡所得から最大3,000万円を控除できます。
主な条件は次の通りです。
・昭和56年5月31日以前に建築された家であること
・相続開始から3年を経過する日の属する年の12月31日までにかつ2027年12月31日までに売ること
・売却代金が1億円以下であること
・耐震改修をするか家を取り壊して売ること
相続人が3人以上の場合は1人あたり最大2,000万円です。
条件の詳しい説明は相続した空き家を売ると3,000万円特別控除が使えるにまとめているので読んでみてください。
なお相続税を払った人が使える「取得費加算の特例」は同じ家・土地では3,000万円特別控除と一緒には使えません。詳しくは相続した土地・家を3年以内に売るべき理由で書いています。
補助金と使える制度
空き家に関する補助金は自治体ごとに内容が違います。
何が対象になるかは前に書いた記事空き家売却の補助金にまとめました。
お住まいの自治体の窓口でも確認してください。
売るときの注意点と、売らない選択肢
不動産会社の選び方は空き家売却の不動産会社選びで売る前に知っておきたい注意点は空き家売却の注意点で売ること自体のメリットは空き家売却のメリットで詳しく書いています。
売らずに持ち続けるなら空き家の火災保険も確認が必要です。詳しくは空き家の火災保険にまとめています。
また放置して「特定空き家」などと判断され自治体から勧告を受けると住宅用地の特例がなくなり固定資産税が最大6倍になります。詳しくは空き家放置で固定資産税が6倍になる理由で書いています。
売るか?持つか?貸すか?で迷っているときは前に書いた記事空き家どうするで全体を整理しています。
まとめ
空き家の売却は次の順番で考えると整理しやすくなります。
流れを知る
費用の目安をつかむ
税金と特別控除を確認する
売れるかどうかも分からない状態でもまず動いて数字を知るのが最初の一歩です。
使える特例の期限や条件は早めに確認しておくと選べる道が広がります。
知っておくべき知識
・仲介手数料の上限は売買価格が800万円を超える場合は「価格の3%+6万円+消費税」800万円以下の空き家などは「30万円+消費税」です
・空き家の3,000万円特別控除は昭和56年5月31日以前に建築された家など条件が細かい特例です
・取得費加算の特例とは同じ家・土地では一緒に使えません
「相続した空き家が売れるかどうかもわからない」「築古で状態が悪いから普通の不動産会社では難しいかも」そういった状況でも相続不動産の売却に特化した窓口なら対応できるケースは多くあります。まず無料で相談してみましょう!!

参考情報(公的機関)
国税庁「譲渡所得の計算のしかた(分離課税)」https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3202.htm
国税庁「被相続人の居住用財産(空き家)を売ったときの特例」https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3306.htm