不動産を売ろうと思ったとき気になったことは「税金がいくらかかるか」です。
調べてみると譲渡所得税住民税、特例やら確定申告としっかり覚えておいた方が良い言葉が多く出てきて混乱しました。
まずは結論です。
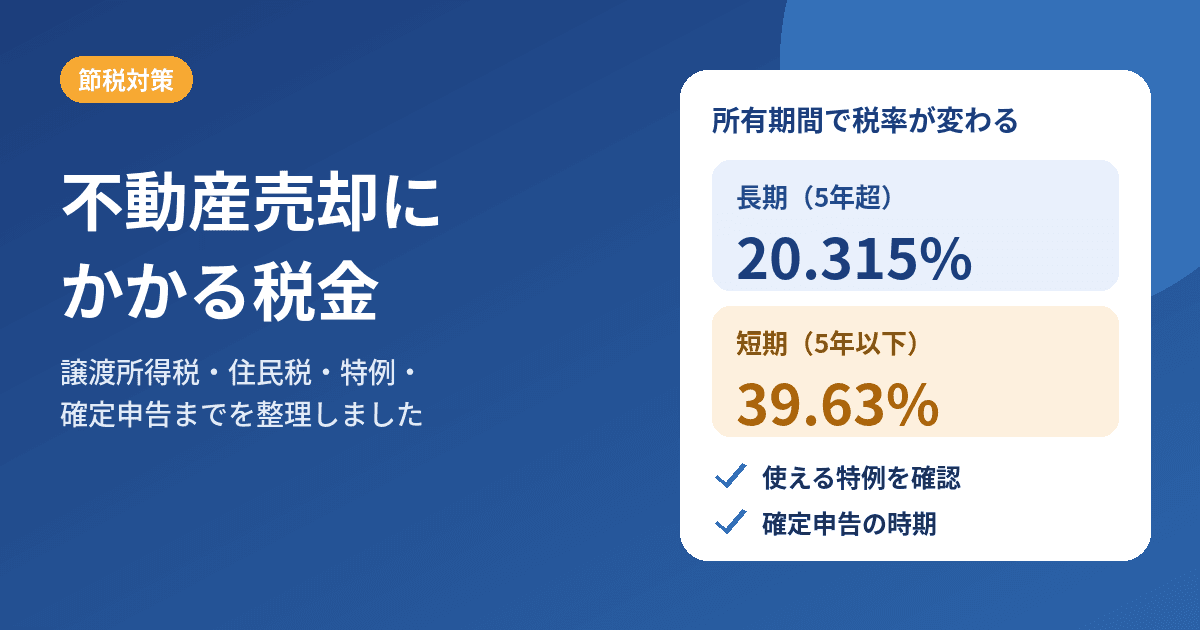
不動産を売って利益が出たらその利益(譲渡所得)に所得税・復興特別所得税と住民税がかかります。税率は売った年の1月1日時点で所有期間が5年を超えていれば約20%、5年以下なら約40%です。
※(注意)本記事は専門家に相談して知り得た事と私が個人的に調べた内容をまとめたものです。
実際の判断は必ず税理士・不動産会社などの専門家にご相談ください。
税金ばっか徴収されるのはホントうんざりです・・・
不動産を売ったときにかかる税金
不動産を売って利益が出たときその利益にかかる税金が「譲渡所得税」です。ほかの所得とは分けて計算し一定の税率をかけます。仕組みは前に書いた不動産売却税の分離課税で書いています。
売って利益が出なかったときつまり売却価格が取得費と譲渡費用の合計以下のときは譲渡所得が出ません。税金がかからないケースは不動産売却で税金がかからないケースにまとめています。
譲渡所得の計算式
譲渡所得 = 売却価格 - (取得費 + 譲渡費用)
取得費は売った不動産を買ったときの購入代金や購入手数料にその後支出した改良費などを加えた金額です。建物は年数がたつほど取得費が減ります(減価償却)。
譲渡費用は売るためにかかった費用です。
不動産会社への仲介手数料、測量費、売るために家を取り壊した費用などが入ります。
購入時の金額が分からないときは売却価格の5%を取得費として使える方法があります。
取得費不明の不動産売却と税金で書いています。
税率は所有期間で変わる
所有期間は売った年の1月1日時点で数えます。
・5年を超える(長期):20.315%(所得税15%+住民税5%+復興特別所得税0.315%)
・5年以下(短期):39.63%(所得税30%+住民税9%+復興特別所得税0.63%)
【計算例】
・売却価格:3,000万円
・取得費:1,000万円
・譲渡費用:100万円
譲渡所得 = 3,000万円-1,000万円-100万円 = 1,900万円
長期の場合:1,900万円 × 20.315% = 約386万円
短期の場合:1,900万円 × 39.63% = 約753万円
同じ売却でも所有期間で約367万円の差が出ます。
住民税は売った年ではなく翌年に課されます。
税金が軽くなる特例
使える特例があるかで税額は大きく変わります。主なものは次の通りです。
自宅を売るときの3,000万円特別控除があります。
住まなくなった日から3年目の年の12月31日までに売るなどの条件があります。
所有期間が10年を超える居住用財産には軽減税率もあります。
亡くなった方が住んでいた家を相続して売るときは空き家の3,000万円特別控除があります。
相続した空き家を売ると3,000万円特別控除が使えるで条件をまとめています。
相続税を払った人が使える取得費加算の特例は相続した土地・家を3年以内に売るべき理由で書いています。同じ家・土地で空き家の3,000万円特別控除とは一緒に使えません。
売って別の家に買い替えるときの特例は買い替え特例にまとめました。
確定申告はいつまでに
不動産を売った年の翌年に確定申告をします。
申告と納税の期限は翌年3月15日です。時期の詳しい説明は不動産売却の確定申告はいつで書いています。
申告を忘れるとどうなるかが気になる方は不動産売却の税金、バレる?を読んでください。
ケース別に読む
自分の状況に近いものを選んでください。
ローンが残っている場合はローン残債ありの売却税金。
土地と建物をまとめて売る場合は土地・建物の価格按分。
古家付きの土地を売る場合は古家付き土地売却の税金。
共有名義の場合は共有名義売却の税金・確定申告。
相続した不動産の場合は相続した土地や家を売ると税金はいくらかかる。
まとめ
不動産売却の税金は次の順番で確認すると整理しやすくなります。
- 譲渡所得を計算する(売却価格-取得費-譲渡費用)
- 所有期間で税率を確認する(5年超か、5年以下か)
- 使える特例がないかを確認する
- 翌年に確定申告をする
特例を使えるかどうかで納める税額が大きく変わることがあります。
自己判断せず売る前に税理士に確認しておくと安心です。
知っておくべき知識
・譲渡所得は「売却価格 - (取得費 + 譲渡費用)」で計算します
・所有期間は売った年の1月1日時点で数えます。5年を超えれば長期(20.315%)、5年以下なら短期(39.63%)です
・住民税は売った年ではなく翌年に課されます
「自分のケースでどの特例が使えるかわからない」「売る前に税額の目安を知っておきたい」
そういった場合は無料で相談できる税理士紹介窓口を使うのが確実です。
特例を使えるかどうかで納税額が数十万〜数百万円変わることもあります。
「自分は使えるのか」を自己判断せずまず無料で税理士に相談してみましょう。

参考情報(公的機関)
国税庁「譲渡所得の計算のしかた(分離課税)」https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3202.htm
国税庁「長期譲渡所得の税額の計算」https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3208.htm
国税庁「短期譲渡所得の税額の計算」https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3211.htm