相続した土地を売ろうと思った瞬間に必ずぶつかる壁があります。
それは「税金がいくらかかるのかまったく見当がつかない」ことです。
「相続した土地や家を売りたいけど税金がいくらかかるのか恐ろしい・・・」これは2年前の私の正直な悩みです。
売却という選択肢は頭にあるものの「譲渡所得税」「取得費加算の特例」という言葉が出てくるたびに頭は混乱します。
仕事の合間にインターネットで調べても難しい言葉ばかりで全然わからないし、分かりやすいだろうと思える様な本を買って読んでも更に分からなくなってました。
自分が損をする相続なんて冗談じゃないし絶対にやりたくなかったからなんでこんな大金を持っていかれるのか?疑問に思ってましたので税金のところはものすごくシビアに調べて考えました。
この記事では税理士に相談しながら私が実際に計算してみた結果をもとに「相続した土地や家を売ると税金はいくらかかるのか」をできるだけわかりやすく解説します。長ったらしい記事は見る気なくしますからそこに配慮してます。
※(注意)本記事は個人が調べた内容をまとめたものです。正確な税額は必ず税理士にご確認ください。
まず結論から。
相続した土地や家を売ると売って出た利益(譲渡所得)に税金がかかります。
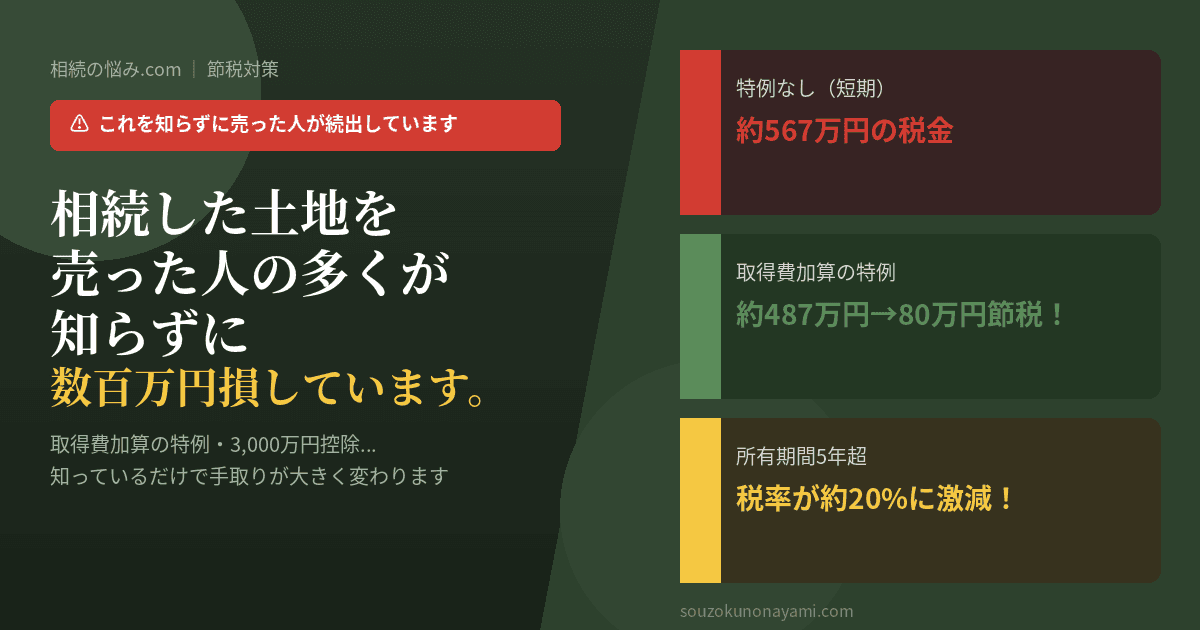
税率は親が購入してから5年を超えていれば約20%、5年以内なら約40%です。
まず知っておくこと:2種類の税金がかかる
相続した土地・家を売却すると大きく2種類の税金がかかります。
① 相続税
相続が発生した時点で財産の合計が基礎控除を超えていれば払います。
ただし相続税がかかるか確認する方法でも書いた通り実際に相続税の申告対象になるのは亡くなった方の約1割です(令和6年分で10.4%)。
② 譲渡所得税(土地・家を売ったときにかかる)
土地や家を売って利益が出た場合にかかる税金です。これが今回のメインテーマになります。
譲渡所得税の計算式
【STEP1】譲渡所得を計算する
譲渡所得 = 売却価格 - 取得費 - 譲渡費用
【STEP2】税率をかける
・所有期間5年以下(短期):税率39.63%
・所有期間5年超(長期) :税率20.315%
※所有期間は「売った年の1月1日時点」で判定
取得費とは:
土地・家を取得したときにかかった費用(購入代金・仲介手数料・登記費用など)。
相続した場合は亡くなった方が購入したときの価格が取得費になります。
ただし建物は年数がたつほど取得費が減ります(減価償却)。
土地と建物の分け方は土地・建物の価格按分で書いています。
譲渡費用とは:
売るためにかかった費用(不動産会社への仲介手数料・測量費・解体費など)。
実際に計算してみる【具体例】
【例】
・売却価格:2,000万円
・取得費(親が購入した価格):500万円
・譲渡費用(仲介手数料など):70万円
・所有期間:親が購入してから30年(長期)
【計算】
譲渡所得 = 2,000万円-500万円-70万円
= 1,430万円
税額 = 1,430万円 × 20.315% = 約290万円
約290万円……やっぱり大きい金額ですね。ここから使える「特例」で減らせる場合があります。
知らないと損する2つの節税特例
特例① 取得費加算の特例
相続税を支払った人が相続税の申告期限の翌日から3年以内(相続開始から約3年10ヶ月以内)に売却した場合に支払った相続税のうち売った財産に対応する分を取得費に加算できます。
ただし相続税がかからなかった方はこの特例は使えません。
【取得費加算を使った場合】
・加算できる相続税額:200万円(仮定)
取得費 = 500万円+200万円 = 700万円
譲渡所得 = 2,000万円-700万円-70万円
= 1,230万円
税額 = 1,230万円 × 20.315% = 約250万円
→ 特例なしより約40万円の節税
相続後早めに売却を検討していて相続税を払った方にはこの特例が有効です。
詳しくは相続した土地・家を3年以内に売るべき理由で書いています。
特例② 3,000万円特別控除
亡くなった方が住んでいた家(空き家)を相続して売る場合に条件を満たすと譲渡所得から最大3,000万円を控除できます(相続人が3人以上の場合は1人あたり最大2,000万円)。
主な条件は次の通りです。
・昭和56年5月31日以前に建築された家であること(マンションなどの区分所有建物は対象外)
・相続の直前に亡くなった方以外に住んでいた人がいなかったこと
・相続してから売るまで貸したり住んだり事業に使ったりしていないこと
・相続開始から3年を経過する日の属する年の12月31日までにかつ2027年12月31日までに売ること
・売却代金が1億円以下であること
・耐震改修をするか家を取り壊して売ること(売ったあと翌年2月15日までに行う場合も含む)
なお同じ家・土地で特例①の取得費加算とこの3,000万円特別控除を一緒に使うことはできません。
適用には細かい条件があるため税理士への相談が必須です。
詳しい条件は相続した空き家を売ると3,000万円特別控除が使える?で書いています。
所有期間5年で税率が半分近くになる
【同じ譲渡所得1,000万円での比較】
・短期(5年以下):約396万円
・長期(5年超) :約203万円
→ 約193万円の差!
重要なのは「5年」は相続した日からではなく親が購入した日から計算することです。
親が30年前に買った土地なら相続した翌日に売っても「長期」として低い税率が適用されます。
反対に親が購入してから5年以内の物件なら相続後に売っても「短期」の高い税率になります。
税理士からシミュレーション例とか出してもらって話を聞くうえで無知だと良い様に税金を持っていかれるって事を強く感じたしやっぱり信用できる専門家は必ず必要だと思いました。
目眩がしますよ、、、、、
取得費がわからない場合
「親がいついくらで購入したかわからない」という場合は概算取得費(売却価格の5%)を使えます。
ただし実際の購入価格が5%より高い場合は売買契約書・領収書・通帳の記録などで証明できれば実額を使えます。
古い書類を探してみる価値は十分あります。詳しくは取得費不明の不動産売却と税金で書いています。
まとめ
相続した土地・家を売ると譲渡所得税がかかる
所有期間5年超なら税率は約20%・5年以下だと約40%
5年の起算点は親が購入した日から(相続した日ではない)
取得費加算の特例(相続税を払った人が3年10ヶ月以内に売却)で節税できる可能性がある
取得費がわからない場合は売却価格の5%を使える
税金の金額がわかると「売った方が得か・持ち続けた方が得か」の判断がしやすくなります。
まずは土地・家がいくらで売れるかを把握することが最初の一歩です。
税金の計算は条件によって大きく変わります。
特例を使えるかどうかで数十万〜数百万円の差が出ることもあるので自分のケースで使える特例があるか一度税理士に確認しておくことをおすすめします。
なお売却した翌年には確定申告も必要になります。
詳しくは相続した土地の確定申告は必要か?にまとめているので読んでみてください。
知っておくべき知識
・相続した不動産の税率は親が購入した日から5年を超えていれば長期(約20%)5年以内なら短期(約40%)になります
・取得費加算の特例は相続税を払った人だけが使えます
・空き家の3,000万円特別控除は昭和56年5月31日以前に建築された家など条件が細かく同じ家・土地では取得費加算と一緒に使えません
「自分のケースでどの特例が使えるかわからない」「取得費がわからず計算に自信が持てない」
そういった場合は無料で相談できる税理士紹介窓口を使うのが確実です。
特例を使えるかどうかで納税額が数十万〜数百万円変わることもあります。
「自分は使えるのか」を自己判断せずまず無料で税理士に相談してみましょう。

参考情報(公的機関)
国税庁「譲渡所得の計算のしかた(分離課税)」https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3202.htm
国税庁「相続財産を譲渡した場合の取得費の特例」https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3267.htm
国税庁「被相続人の居住用財産(空き家)を売ったときの特例」https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3306.htm