母親から相続の話をされたときに正直なにから手をつければいいのかまったくわかりませんでした。
相続すべきか?放棄すべきか?売るべきか?選択肢がありすぎて調べれば調べるほど頭が混乱しました。
同じ境遇の方も多いのではないでしょうか?
父親と長年不仲だった私がまさか相続問題に関わることになるとは思ってもいませんでした。
母親から「家と土地の処分を一緒に考えてほしい」と相談された時は「知るかよ好きにやれよ」って内心は思ってました。
「何でオレがこんなことしなきゃならねーんだよ。年寄りなんか仕事もしてねーで暇なんだから自分でやれよ」って面と向かって言った事もあります。
この記事では私と同じように突然相続問題に直面して困っている方のために私が仕事の合間に時間をかけて丁寧に調べ税理士・司法書士・不動産会社に相談して知り得た「判断基準」をわかりやすくまとめました。長ったらしい文章は飽き飽きしたので出来るだけ簡潔にまとめたつもりです。
※(注意) 本記事は専門家でもない私が個人的に調べあげた内容をまとめたものになります。
実際の判断は必ず税理士・司法書士などの専門家にご相談ください。
まずは結論です。
土地だけを選んで放棄することはできません。
判断は①土地・家の価値②借金③相続税④維持コスト⑤家族の意向の5つを順に確認すれば整理できます。
「土地だけ放棄する」はできません
最初は「不要な土地なんか放棄すれば良いじゃん」と思っていました。
しかし調べてわかったことは放棄することは原則できないということでした。
相続放棄とは亡くなった方の財産と負債のすべてを放棄する手続きです。
土地は要らないけど預貯金は欲しいという選び方は放棄ではできません。
つまり選択肢は大きく3つです。
① すべて相続する(単純承認)
土地・家・預貯金・借金のすべてを引き継ぐ。
3ヶ月以内に何もしないと自動的にこれになります。
② すべて放棄する(相続放棄)
プラスの財産もマイナスの財産も一切受け取らない。
家庭裁判所への申述が必要で自分が相続人になったと知った日(多くの場合は亡くなったことを知った日)から3ヶ月以内に行う必要があります。
放棄を考えるときは2つ注意してください。
① 放棄を考えている間に遺産の預貯金で借金を払ったり家や土地を売ったりすると放棄が認められなくなることがあります。
② 放棄してもその時点で家や土地を実際に使っている、管理している人は次の人に引き渡すまで管理を続ける責任が残る場合があります。
詳しくは相続放棄しても管理義務が残るケースで書いています。
③ 相続してから売却する
いったん相続した上で不要な土地・家を売却して現金化する。
これが最も柔軟な選択肢です。私が最終的に選んだのもこの方法です。
※このほかに相続した財産の範囲内で借金を引き継ぐ「限定承認」という方法もあります。
ただしハードルが高いのでこの記事では詳しく触れません。
親が元気なうちは放棄も相続もまだ決められません
私の両親はまだ健在です。
相続放棄や限定承認は亡くなって相続が始まってから家庭裁判所で行う手続きです。
親が元気なうちに「放棄する」と決めても法的な効力はありません。
だからこの記事の5つのポイントは今すぐ放棄するかを決めるためではなくその時に慌てないための判断材料集めに使ってください。
すでに親御さんが亡くなっている方は3ヶ月の期限がもう動き出しています。
放棄の手続きや流れの全体像は相続放棄の全体像にまとめています。
判断するための5つのポイント
では具体的にどう判断すればいいのか。私が専門家に教えてもらった判断基準を整理します。
ポイント① 土地・家の価値はいくらか
まず不動産会社の無料査定を使って土地や家がいくらで売れるかを確認することが最優先です。
「売れないだろう」と思っていた物件が意外と高く売れるケースは少なくありません。
私自身も査定してみて想定より高い価格が出て驚きました。まず価値を知ることが判断の第一歩です。査定は無料でできます。
複数社に依頼して相場を比較することが重要です。
ポイント② 借金・負債はあるか
親に住宅ローンや借金が残っている場合は要注意です。
土地の価値より借金が多いなら相続放棄が有利になることがあります。
亡くなったあとは督促状や通帳の引き落としの確認、不動産の登記事項証明書(法務局)での抵当権の確認、信用情報機関(CIC・JICC・全国銀行個人信用情報センター)への開示請求で調べられます。
ただし個人間の借入や保証債務など信用情報機関に載らない借金もあります。不安な場合は税理士に相談するとスムーズです。
ポイント③ 相続税はかかるか
相続税がかかるのは相続した財産の合計が基礎控除額を超える場合だけです。
基礎控除額の計算式:3,000万円 + 600万円 × 法定相続人の数
(例):法定相続人が2人の場合
3,000万円 + 1,200万円 = 4,200万円
→ 4,200万円以下なら相続税はゼロ
実際に相続税の申告対象になるのは亡くなった方の約1割です(令和6年分で10.4%)。
「相続税が怖い」と思っている方の多くが実際には対象外というケースが多いです。私もそうでした。
自分が対象になるかの確認方法は相続税がかかるか確認する方法にまとめています。
ポイント④ 維持コストはいくらかかるか
相続した土地・家を持ち続けると毎年固定資産税がかかります。
さらに放置して「特定空き家」や「管理不全空き家」と判断され自治体から勧告を受けると土地の固定資産税が軽くなる特例がなくなり税額が最大6倍になります。
詳しくは空き家放置で固定資産税が6倍になる理由で書いています。
維持コストを長期で計算して売却した場合の手取りと比較することが重要です。
売れそうにない土地は条件を満たせば国に引き取ってもらえる相続土地国庫帰属制度(2023年4月開始)があります。
ただし建物が建っている土地や境界でもめている土地は対象外です。古家付きの実家はそのままでは使えません。
ポイント⑤ 家族・兄弟との関係はどうか
相続は家族全員の問題です。
一人だけで勝手に決めるとトラブルの原因になります。
私の場合も最初に家族全員で話し合いの場を設けたことでその後の手続きがスムーズに進みました。
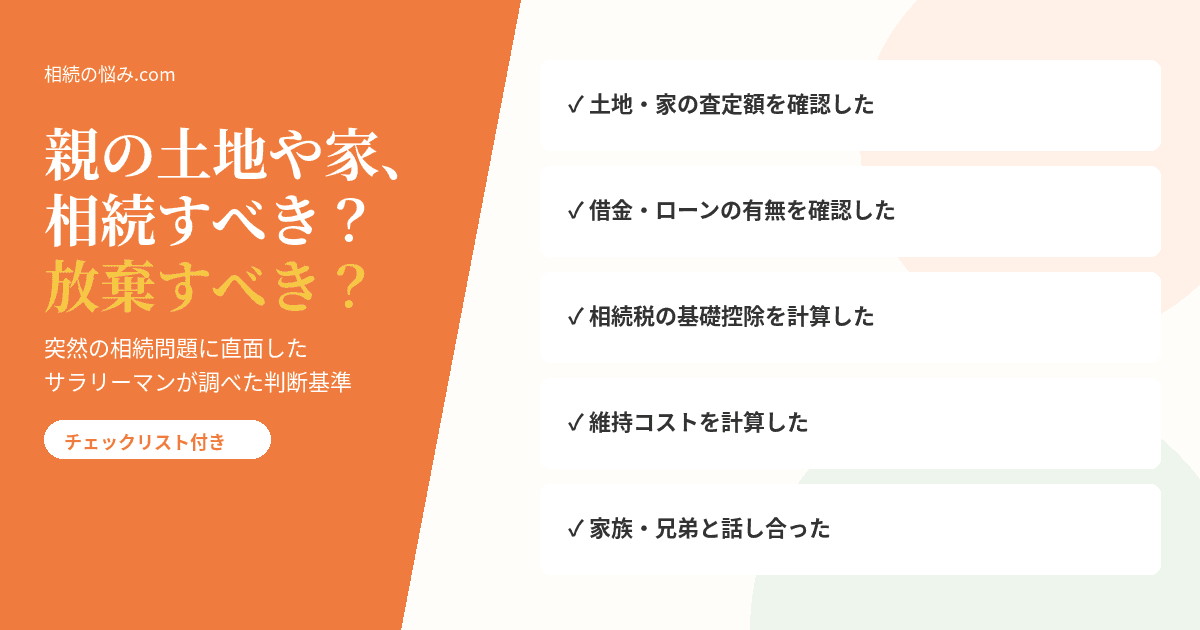
判断チェックリスト
以下の項目を確認してから専門家に相談することをおすすめします。
✅ 土地・家の査定額を確認した
✅ 親の借金・ローンの有無を確認した
✅ 相続財産の合計が基礎控除内か計算した
✅ 固定資産税など年間維持コストを計算した
✅ 家族・兄弟と話し合った
✅ 相続放棄の期限(3ヶ月)を確認した
最初にやったこと
私が最初にやったことは相続経験のある友人から話を聞いた事と査定依頼です。
何もわからない状態でいきなり税理士に相談しても全て丸投げみたいで嫌でしたが何をどうすれば良いのか?何を聞けばいいのかもわかりませんでした。
まず「土地がいくらで売れるのか」という事実を知ることでその後の相談の質が格段に上がったと実感しています。
不動産会社の無料査定なら費用をかけずに相場を把握できます。
まとめ
土地だけを選んで放棄することは原則できない
相続税は基礎控除を超えなければかからない
まず土地の査定額・借金の有無・維持コストの把握が第一歩
判断に迷ったら税理士・司法書士への無料相談を活用する
「とりあえず何もしない」が一番危険です。
2024年4月から相続登記が義務化され相続で不動産を取得したと知った日から3年以内に登記しないと10万円以下の過料の対象になります。
なお2024年4月より前に相続した不動産でも登記がされていなければ義務の対象です。
この場合は2027年3月31日までに登記する必要があります。
まず「土地がいくらで売れるか」を知ることが判断の第一歩になります!
査定・相談は無料でできるので行動する前に数字と選択肢を確認しておきましょう。
知っておくべき知識
・相続放棄や限定承認ができるのは相続が始まってから(親が亡くなってから)です
・期限は自分が相続人になったと知った日から3ヶ月。過ぎると原則すべて相続したことになります
・遺産を売ったり使ったりすると放棄できなくなることがあります
「相続した空き家が売れるかどうかもわからない」「築古で状態が悪いから普通の不動産会社では難しいかも」そういった状況でも相続不動産の売却に特化した窓口なら対応できるケースは多くあります。まず無料で相談してみましょう!!

参考情報(公的機関)
国税庁「令和6年分 相続税の申告事績の概要」https://www.nta.go.jp/information/release/kokuzeicho/2025/sozoku_shinkoku/index.htm
国税庁「相続税の申告のしかた」(遺産に係る基礎控除額の計算)https://www.nta.go.jp/publication/pamph/sozoku/shikata-sozoku2024/pdf/E4.pdf
法務局「相続登記の申請義務化について」https://houmukyoku.moj.go.jp/niigata/page000001_00192.html