不動産を売ったときの税金は売れた金額にかかるのではありません。
売って得た時の「利益」にかかります。
まずは結論です。
土地や建物を売ったときの税金は次の流れで決まります。
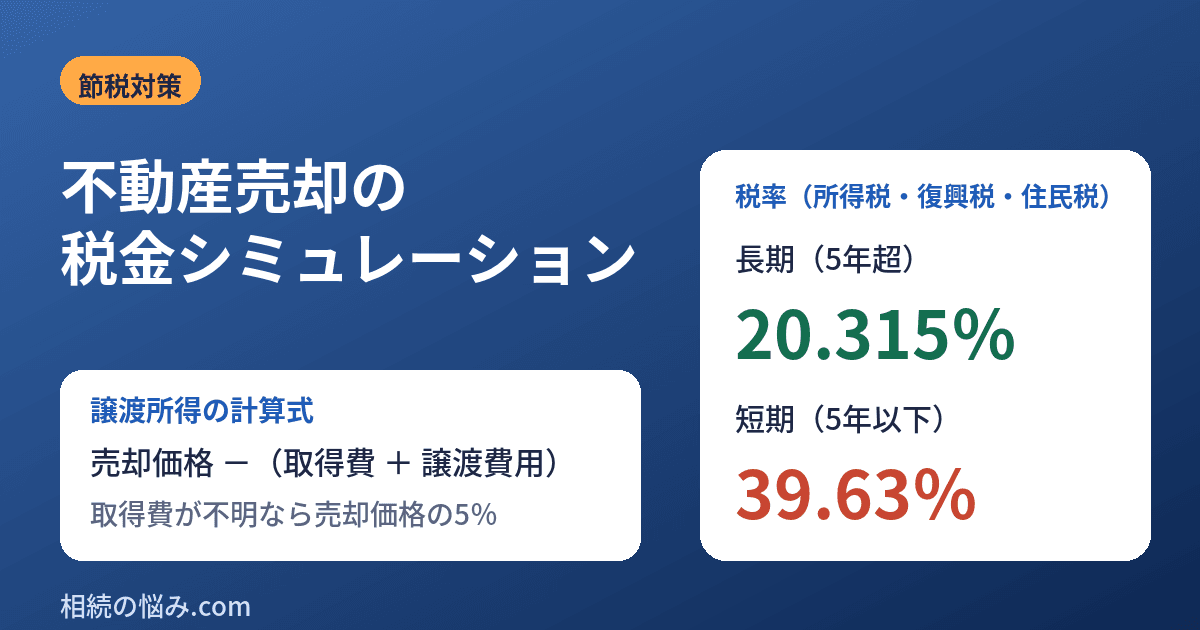
譲渡所得 = 売却価格 -(取得費 + 譲渡費用)
税額 = 譲渡所得 × 税率
税率は売った年の1月1日時点の所有期間が5年を超えるか(長期)5年以下か(短期)で変わります。
復興特別所得税を含めると長期は20.315%(所得税15.315%+住民税5%)、短期は39.63%(所得税30.63%+住民税9%)です。
取得費が分からない場合は売却価格の5%を取得費にできます。
この記事では3つの計算例で金額の差を確認します。
計算式に出てくる言葉
取得費
売った土地や建物を買ったときの購入代金や購入手数料にその後に払った改良費・設備費を加えた金額です。
建物は所有期間中の減価償却費相当額を差し引きます。
取得費が分からないときやまたは実際の取得費が売却価格の5%より少ないときは売却価格の5%を取得費にできます(概算取得費)。
譲渡費用
譲渡費用とは売るために直接かかった費用です。
仲介手数料、測量費、売買契約書の印紙代、借家人に払う立退料、建物を取り壊して土地を売るときの取壊し費用などが入ります。
長期か短期かは「売った年の1月1日」で決まる
所有期間は売った年の1月1日時点で数えます。
相続や贈与で取得したものは原則として亡くなった方や贈与した人が取得した日から数えます。
親が30年前に買った実家なら相続してすぐ売っても長期として計算します。
計算例|3パターンで比べる(仮の数字)
共通の前提:売却価格は3,000万円、譲渡費用は110万円(仲介手数料・測量費・印紙代などの合計と仮定)。3,000万円の特別控除などの特例は考えません。
例①|親が買った実家で、取得費が分からない(長期)
・取得費:3,000万円×5%=150万円
・譲渡所得:3,000万円-(150万円+110万円)=2,740万円
・所得税:2,740万円×15%=411万円
・復興特別所得税:411万円×2.1%=86,310円
・住民税:2,740万円×5%=137万円
・税額の合計:5,566,310円(約557万円)
例②|購入時の書類があり、取得費が1,800万円と分かる(長期)
・譲渡所得:3,000万円-(1,800万円+110万円)=1,090万円
・所得税:1,090万円×15%=163万5,000円
・復興特別所得税:163万5,000円×2.1%=34,335円
・住民税:1,090万円×5%=54万5,000円
・税額の合計:2,214,335円(約221万円)
※取得費1,800万円は建物の減価償却費相当額を差し引いたあとの金額という仮定です。
例③|例②と同じ金額で、所有期間が5年以下(短期)
・所得税:1,090万円×30%=327万円
・復興特別所得税:327万円×2.1%=68,670円
・住民税:1,090万円×9%=98万1,000円
・税額の合計:4,319,670円(約432万円)
今振り返って思うこと|差が出るのは「書類」と「日付」
例①と例②の差は3,351,975円(約335万円)です。
違いは取得費が分かるかどうかだけです。
例②と例③の差は、2,105,335円(約211万円)で違いは所有期間だけです。
親が購入した当時の売買契約書や領収書が残っていないか売る前に探す価値があると感じました。
税額を左右する3つのポイント
・取得費の書類:5%で計算するか実額で計算するかで税額が大きく変わります。
・譲渡費用の入れ忘れ:仲介手数料や測量費のほか建物を壊して土地を売る場合の取壊し費用も入ります。
・特例の有無:空き家の3,000万円特別控除や相続税を払った人が使える取得費加算などがあります。取得費加算は相続開始の日の翌日から相続税の申告期限の翌日以後3年を経過する日までに売った場合の特例です。
取得費加算は相続開始の日の翌日から、相続税の申告期限の翌日以後3年を経過する日までに売った場合の特例です(※過去に書いた記事⇒相続した不動産売却の税金)。
知っておくべき知識
・ここまでの計算は国税庁の計算方法にそって金額を出した目安です。
実際の税額は特例の適用や他の所得の状況で変わります。
・復興特別所得税は所得税額の2.1%で令和29年(2037年)分まで併せて申告・納付します。
・土地や建物を売って利益が出たときは原則として確定申告が必要です(※過去に書いた記事⇒不動産売却の確定申告はいつ?)。
・土地や建物を売って利益が出たときは原則として確定申告が必要です。
金額が大きいから、素人判断で進めたくなかった
取得費をどう証明するか使える特例があるかは金額が大きい分、自己判断で進めたくない部分でした。
「取得費が分からない」「使える特例があるのか知りたい」売却前に税理士に税額の見通しを聞いておくと売る時期や進め方の判断がしやすくなります。まずは相談先を探してみましょう!!

■参考情報
・国税庁 No.3202 譲渡所得の計算のしかた(分離課税) https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3202.htm
・国税庁 No.3208 長期譲渡所得の税額の計算 https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3208.htm
・国税庁 No.3211 短期譲渡所得の税額の計算 https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3211.htm
■次に読むなら
・取得費が分からないときの扱いはこちらで詳しく書いています⇒(取得費不明の不動産売却の税金)
・空き家の3,000万円特別控除が使える条件はこちらにまとめています⇒(相続した空き家を売ると3,000万円特別控除が使える?)