「同居」という選択肢が意外と複雑だと知った話
両親の終活の相談を受ける中で「施設には入らずどちらかの子どもと同居する」という選択肢が具体的に話に上がるようになりました。
私は単純に「一緒に住めばいいだけ」と思っていましたが調べてみると名義や税金の面で意外と考慮すべき点が多いと分かりました。
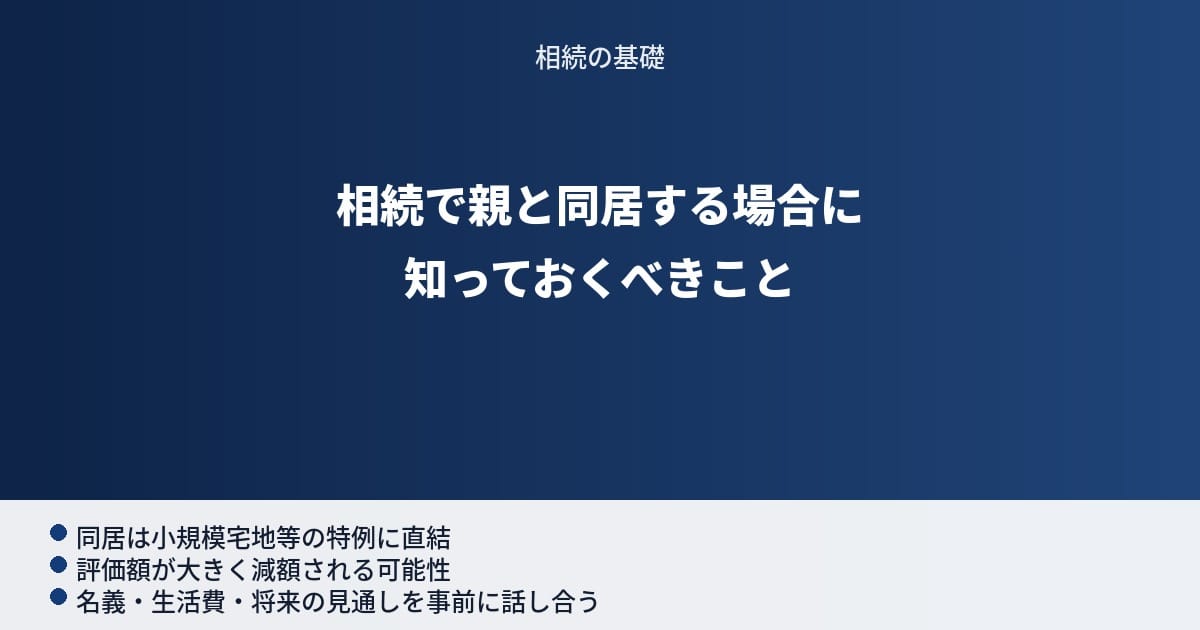
同居することで変わる「小規模宅地等の特例」
同居を検討する中で一番大きいと感じたのは相続税の計算に関わる「小規模宅地等の特例」です。
これは被相続人と同居していた親族が土地を相続する場合に一定の要件を満たせば土地の評価額を大きく減額できる制度です。
詳しい内容は小規模宅地等の特例で解説しています。
つまり「同居するかどうか」は将来の相続税の負担にも直結する判断だということです。
単に「一緒に住む・住まない」という生活面の話だけでなく税金面の影響も踏まえて検討する必要があると知り認識を改めました。
同居を始める前に確認しておきたいこと
・誰の名義の家に誰が同居するのか(名義によって将来の相続の際の扱いが変わる)
・生活費の分担をどうするか(引継ぎ内容にもあるように年金生活の親の生活費を子どもが一部負担するケースもある)
・将来、同居を解消する可能性も視野に入れておくか
私が実際に考えたこと
私自身子どもの使っていた部屋が空き部屋になっていたこともあり将来的に親との同居を検討する場面が出てくるかもしれません。
「感情的には一緒に住みたい」という気持ちと「税金や名義の整理」という現実的な話は別々に考えるのではなく同時に家族で話し合っておくべきことなのだと実感しています。
親が生きているうちにやるべきことは親が生きているうちにやることで解説しています。
知っておくべき知識:同居は「小規模宅地等の特例」に直結する
・同居していた親族が土地を相続すると相続税評価額が大きく減額される特例がある
・同居は生活面だけでなく将来の相続税負担にも影響する判断
・名義・生活費分担・将来の見通しを同居前に家族で話し合っておくことが望ましい
私が調べてみて感じたこと
「同居」という一見シンプルな選択が実は税金や名義といった制度面と深く結びついていると知り家族の話し合いの重要性を改めて感じました。
次にやるべきこと
同居を検討している場合はまず小規模宅地等の特例の要件を確認し将来の相続税にどう影響するかを家族で共有してみてください。
判断に迷う場合は早めに専門家へ相談することをおすすめします。
「同居を考えているが税金面でどんな影響があるか分からない」「小規模宅地等の特例が使えるか知りたい」そういった疑問は、税金の専門家に相談することで整理できます。まずは無料で相談できる窓口を確認してみましょう!!