母が終活の話を切り出した日に私が最初に思ったのは「うちの実家って相続税ってかかるの?」でした。
調べ始めてすぐ分かったことは節税の方法を探す前にそもそも相続税がかかるのかを確認することが先だということです。
結論です。
相続税には次の枠があります。
基礎控除額 = 3,000万円 + 600万円 × 法定相続人の数
遺産の合計がこの金額以下なら相続税はかかりません。
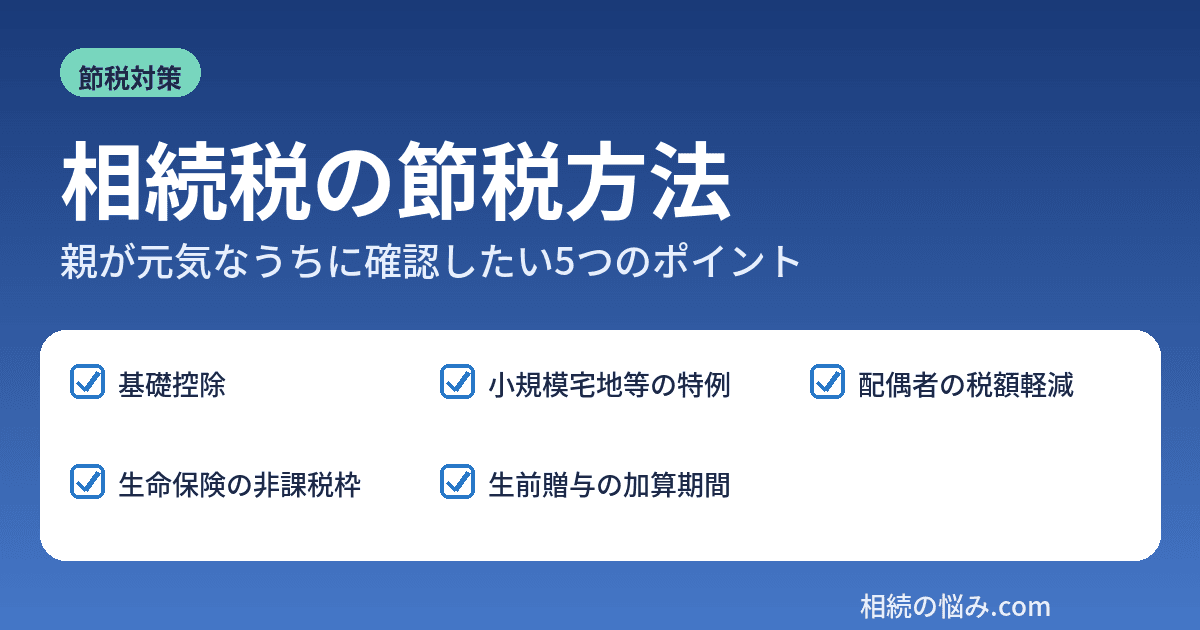
仮に父が先に亡くなり母・私・弟の3人が相続人になるなら3,000万円+600万円×3人=4,800万円です。これを超えそうなときに次の4つが節税の中心になります。
・小規模宅地等の特例(自宅の土地の評価を330㎡までの部分で最大80%減らす)
・配偶者の税額軽減(配偶者は一定額まで相続税がかからない)
・生命保険金の非課税枠(500万円×法定相続人の数)
・生前贈与(ただし相続開始前の一定期間の贈与は相続財産に加算される)
最初にやること|相続税がかかるのか確認する
基礎控除の「法定相続人の数」には2つの注意点があります。
・相続放棄をした人がいても放棄がなかったものとした場合の人数で数えます。
・養子は実子がいれば1人まで実子がいなければ2人までしか数えません。
遺産の合計には預貯金だけでなく土地や建物も入ります。
宅地は路線価などをもとに建物は固定資産税評価額で評価します(※過去に書いた記事⇒相続した土地の評価額の調べ方)。
遺産の合計には預貯金だけでなく土地や建物も入ります。
宅地は路線価などをもとに建物は固定資産税評価額で評価します。
おおよそ申告が必要かどうかは国税庁の「相続税の申告要否判定コーナー」で確認できます。
①小規模宅地等の特例|自宅の土地の評価を最大80%減らす
親が住んでいた自宅の土地は要件を満たすと330㎡までの部分について評価額を80%減らせます(特定居住用宅地等)。
たとえば評価額3,000万円の土地なら評価が600万円になる計算です。要件は誰が取得するかで変わります。
配偶者が取得する場合
取得者ごとの要件はありません。
同居していた親族が取得する場合
相続開始の直前から相続税の申告期限までその建物に住み続けその土地も申告期限まで持ち続けることが要件です。
将来同居する予定がある家は住み始める時期が「相続開始の直前」より前になっているかが分かれ目になります。
別居の親族が取得する場合
被相続人に配偶者がいないこと。同居していた相続人がいないこと。相続開始前3年以内に自分や配偶者などが所有する家に住んだことがないことなど要件が細かくなります。
なお事業用の土地は400㎡まで80%、貸付用の土地は200㎡まで50%というように土地の使われ方によって限度面積と減額の割合が違います。
特例の全体像はこちらで詳しく書いています(※過去に書いた記事⇒小規模宅地等の特例)。
②配偶者の税額軽減
配偶者が実際に取得した正味の遺産額が1億6千万円と配偶者の法定相続分相当額のどちらか多い金額までなら配偶者に相続税はかかりません。
ただし分割が終わっていない財産は対象外です。
申告期限後3年以内の分割見込書を出したうえで3年以内に分割した場合は対象になります。
「全部を母に寄せれば相続税はゼロになる」と考えたくなりますがその財産は母が亡くなったときの相続(二次相続)で母の財産として計算されます。
しかも二次相続では法定相続人が私と弟の2人に減るので基礎控除は3,000万円+600万円×2人=4,200万円に下がります。
目先の税額だけで決めず二次相続まで含めて試算するのが安全だと思いました。
③生命保険金の非課税枠
相続人が受け取る生命保険金は「500万円×法定相続人の数」までが非課税です。
相続人が3人なら1,500万円です。
死亡退職金にも同じ計算式の枠があります。
親の保険証券で受取人が誰になっているかを確認しておく価値があります。
④生前贈与は「いつ贈与したか」で扱いが変わる
暦年贈与には1年110万円の基礎控除があります。
ただし基礎控除以下の贈与でも相続開始前の一定期間内のものは相続財産に加算されます。
この期間は2024年の改正で3年から7年に延びましたが一気にではなく段階的です。
・相続開始が2026年12月31日まで:相続開始前3年以内
・2027年1月1日から2030年12月31日まで:2024年1月1日から亡くなる日まで
・2031年1月1日以降:相続開始前7年以内
また2027年1月2日以降の相続では加算の対象期間内の贈与のうち相続開始前3年を超える分は合計100万円までは加算されません。
「毎年110万円ずつ贈与しておけば安心」と単純に言えなくなっているのが今回調べて一番意外でした。
計算例|特例で相続税が変わる(仮の数字)
前提:相続人は母・私・弟の3人、遺産は自宅の土地(相続税評価額3,000万円)、建物500万円、預貯金3,000万円の合計6,500万円。配偶者の税額軽減など他の控除は考えません。
特例を使わない場合
・基礎控除額:3,000万円+600万円×3人=4,800万円
・課税遺産総額:6,500万円-4,800万円=1,700万円
・法定相続分で分けると母850万円、私425万円、弟425万円。
いずれも1,000万円以下なので税率は10%
・相続税の総額:85万円+42.5万円+42.5万円=170万円
自宅の土地に小規模宅地等の特例(80%減)を使える場合
・土地の評価:3,000万円→600万円
・遺産の合計:600万円+500万円+3,000万円=4,100万円
・基礎控除額4,800万円を超えないので相続税は0円
※特例を使えるのは330㎡以内の自宅の土地で要件を満たす人が取得した場合です。
親が元気なうちに確認しておくこと
・自宅の土地の名義と面積(330㎡以内か)
・同居の予定があるかあるならいつからか
・生命保険の契約内容と受取人
・過去の贈与の記録(年と金額)
・預貯金や自宅以外の不動産の一覧
この5つを紙1枚にまとめて税理士に相談すると試算が早く進みます。
知っておくべき知識
・小規模宅地等の特例は相続税の申告書に適用を受ける旨を記載し計算明細書や遺産分割協議書の写しなどを添えて申告する必要があります。
特例を使うこと自体が申告の条件なので結果の税額が0円になる場合でも申告書の提出が必要になります。
・特例の対象になり得る宅地を取得した相続人が2人以上いる場合は適用する宅地の選択に全員が同意し原則として申告期限までに分割されている必要があります。
・この記事は2026年10月時点の国税庁の情報にもとづいています。
自分の家の数字で試算したくなったら
ここまで読んで自分の家の数字で試算してみたくなったかもしれません。
ただ特例の要件の当てはめと二次相続まで含めた試算は素人の手計算で確定させるものではないと感じました。
「うちは相続税がかかるのか」「特例を使うといくら変わるのか」自宅の土地や二次相続まで含めた試算は税理士に見てもらうのが確実です。まずは相談先を探してみましょう!!

■参考情報
・国税庁 No.4152 相続税の計算 https://www.nta.go.jp/taxes/shiraberu/taxanswer/sozoku/4152.htm
・国税庁 No.4124 小規模宅地等の特例 https://www.nta.go.jp/taxes/shiraberu/taxanswer/sozoku/4124.htm
・国税庁 No.4158 配偶者の税額の軽減 https://www.nta.go.jp/taxes/shiraberu/taxanswer/sozoku/4158.htm
・国税庁 No.4161 贈与財産の加算と税額控除(暦年課税) https://www.nta.go.jp/taxes/shiraberu/taxanswer/sozoku/4161.htm
■次に読むなら
・自分の家で相続税がかかるのか申告が必要かを判断する流れはこちらにまとめています⇒(相続税がかかるか確認する方法)
・別居している子が取得する場合の「家なき子特例」の要件はこちらで詳しく書いています⇒(家なき子特例とは?)