私の両親はまだ健在ですがいつか来るその日のために相続手続きの期限を調べました。
調べて驚いたのは、期限が7日、3か月、4か月、10か月、1年、3年とバラバラだったことです
まずは結論です。
相続手続きの期限は「死亡日」を基準にするものと「知った日」を基準にするものが混在しています。期限を過ぎると過料や追加の税負担、権利の喪失につながるものがあります。
※(注意)本記事は専門家に相談して知り得た事と私が個人的に調べた内容をまとめたものです。
実際の判断は必ず税理士・不動産会社などの専門家にご相談ください。
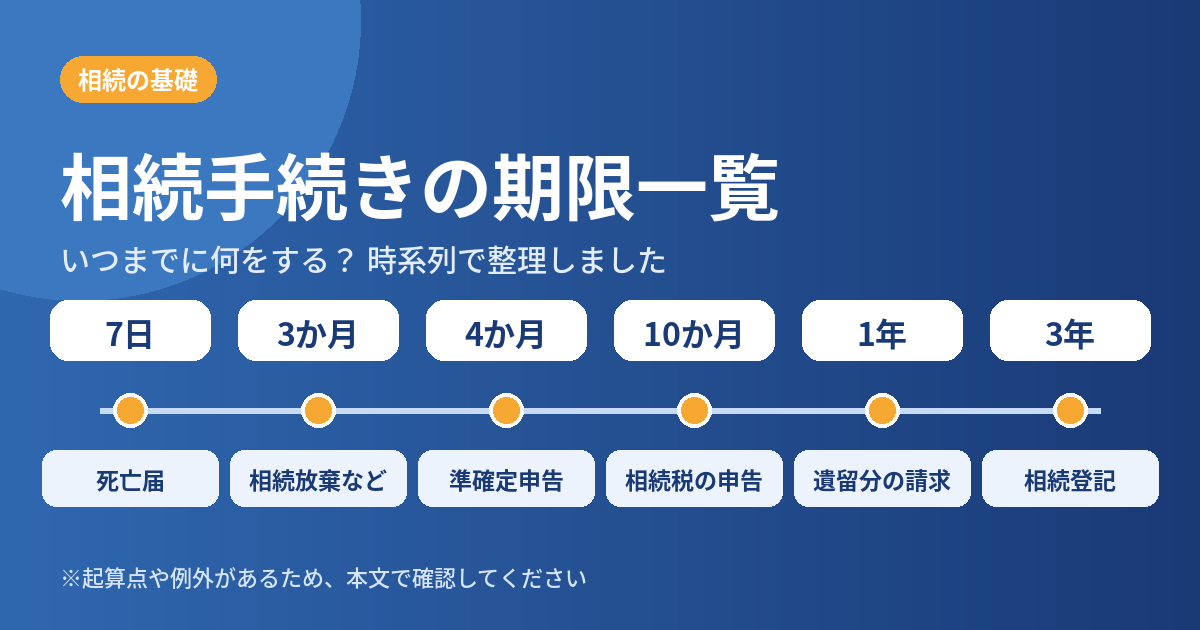
相続手続きの期限一覧(早見表)
7日以内:死亡届の提出
3か月以内:相続放棄・限定承認
4か月以内:準確定申告
10か月以内:相続税の申告・納付
1年以内:遺留分侵害額の請求
3年以内:相続登記
7日以内|死亡届
死亡届は死亡の事実を知った日から7日以内に提出します(戸籍法86条)。
3か月以内|相続放棄・限定承認
相続放棄と限定承認は自分のために相続の開始があったことを知った時から3か月以内に家庭裁判所で行います(民法915条)。
何もしないと相続を承認したものとみなされ借金も引き継ぐことになります。
3か月で決められないときは家庭裁判所に期間の伸長を申し立てられます。
進め方は相続放棄の期間伸長で書いています。
放棄の全体像は相続放棄の全体像に放棄するか迷っている方向けの整理は親の土地や家、相続すべき?放棄すべき?にまとめています。
4か月以内|準確定申告
亡くなった方がその年に所得を得ていた場合に1月1日から亡くなった日までの所得について相続人が確定申告をします。
これが準確定申告です。
期限は相続の開始があったことを知った日の翌日から4か月以内です。
期限を過ぎると延滞税や加算税がかかることがあります。
延滞金とかマジで腹立ちますね。
10か月以内|相続税の申告・納付
相続税の申告と納付は相続の開始があったことを知った日の翌日から10か月以内です(相続税法27条)。
相続税がかかるのは亡くなった方の約1割です(令和6年分で10.4%)。
自分が対象になるかの確認方法は相続税がかかるか確認する方法にまとめています。
1年以内|遺留分侵害額の請求
遺言や生前贈与で自分の取り分(遺留分)が足りないときは多く受け取った人にお金を請求できます。この請求ができるのは相続の開始と遺留分を侵害する贈与・遺贈があったことを知った時から1年です。相続開始から10年を過ぎても請求できなくなります。
遺留分があるのは兄弟姉妹以外の相続人です。
3年以内|相続登記
2024年4月1日から相続登記が義務化されました。
相続で不動産を取得したと知った日から3年以内に登記しないと10万円以下の過料の対象になります。2024年4月1日より前に相続した不動産も登記がされていなければ対象で2027年3月31日までに登記が必要です。
制度の全体像は前に書いた相続登記義務化まとめに書いています。
遺産分割がまとまらず3年以内に登記できないときの方法は相続人申告登記で名義変更をいつまでにすればいいかは相続した家の名義変更はいつまでで被相続人名義の不動産を調べる制度は所有不動産記録証明制度で書いています。
期限のない手続き
銀行の預貯金の解約などの手続きには、法律で決まった期限はありません。
ただし手続きを先延ばしにすると書類の収集や相続人の確認に時間がかかることがあります。
期限の数え方で間違えやすいところ
起算点は手続きによって違います。
・死亡届:死亡の事実を知った日から7日
・相続放棄・限定承認:自分のために相続の開始があったことを知った時から3か月
・準確定申告:相続の開始があったことを知った日の翌日から4か月
・相続税の申告:相続の開始があったことを知った日の翌日から10か月
・相続登記:相続で不動産を取得したと知った日から3年
期限の日が土日・祝日の場合は次の開庁日になる手続きが多いです。
相続放棄の期限は実務上の扱いなので期限の間際は申述先の家庭裁判所に確認してください。
期限を逃さないために先にやっておくこと
相続人が誰かを確定するために戸籍を集めます。
家系図の作り方は相続の家系図の作り方にまとめました。
遺産分割の話し合いがまとまらないときは家庭裁判所の調停という方法があります。
家庭裁判所の遺産分割調停で書いています。
まとめ
相続手続きの期限は7日、3か月、4か月、10か月、1年、3年と続きます。
起算点が「死亡日」か「知った日」かで数え始めの日が変わります。
何から手をつければいいか分からないときは次の順番で動くと整理しやすくなります。
- 死亡届を出す(7日以内)
- 借金を含む財産と、相続人を調べる
- 放棄・限定承認をするかを決める(3か月以内)
- 相続税がかかるかを確認する(10か月以内)
- 不動産があれば、相続登記を進める(3年以内)
自分の場合にいつまでに何が必要なのか期限の起点が分からないときは早めに専門家に相談してください。
知っておくべき知識
・期限は「死亡日」を基準にするものと「知った日」を基準にするものが混在しています
・相続放棄・限定承認の3か月は自分が相続人になったと知った時から数えます
・相続登記は相続で不動産を取得したと知った日から3年以内です。
2024年4月1日より前の相続も2027年3月31日までに登記が必要です
「手続きの種類が多くて自分の場合は何をいつまでにやればいいのか整理できない」そういった場合は相続手続きの専門窓口に問い合わせて全体の見通しを確認する方法もあります。まず資料請求や問い合わせから始めてみましょう!!

参考情報(公的機関)
法務局「相続登記の申請義務化について」https://houmukyoku.moj.go.jp/niigata/page000001_00192.html
国税庁「令和6年分 相続税の申告事績の概要」https://www.nta.go.jp/information/release/kokuzeicho/2025/sozoku_shinkoku/index.htm