「解体してから売ったほうがいいのか?そのまま売れるのか?
相続した実家は築年数が古いので「解体してから売ったほうがいいのか?そのまま売れるのか?」でどっちを選択して良いか迷いました。
建物を壊せばまとまったお金が先に出ていきます。でも更地のほうが売りやすいのでは?とも思ったのです。
まず結論ですが迷っているなら解体の契約をする前に「古家付きのまま売る場合」の査定も取るべきです。理由は3つあります!!
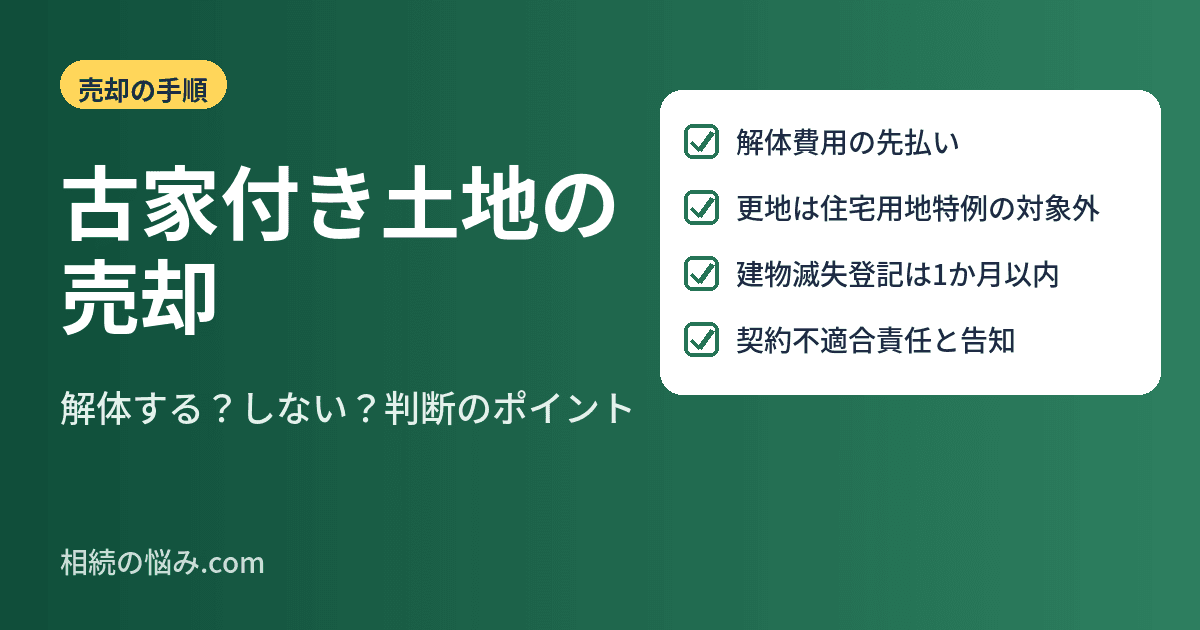
・解体費は先に自分で払うのにそのあと売れる保証はない
・建物を壊して更地にすると固定資産税の住宅用地の特例の対象から外れることがある
・古家付きのままでも売買契約の中で契約不適合責任の扱いを決められる
ただし建物が傾いていたり倒壊の危険があるなど放置のほうが危ない状態であれば先に解体する判断もありです。
この記事では判断に必要な点を順番に整理します。
古家付き土地とは
古家付き土地とは古い建物が建ったまま土地として売り出す形です。
買主が建物を使う場合も取り壊して使う場合もあります。
売主は建物を壊さずに引き渡せるので解体の手間と費用が先に出ません。
解体費用は先払い|売却益の計算では「譲渡費用」になる
解体費用は売れる前に売主が払うお金です。
売れたあとの税金の計算では建物を取り壊して土地を売るときの取壊し費用は「譲渡費用」として売却価格から差し引けます(国税庁の案内)。
つまり払った分が税金の計算で全く報われないわけではありません。
ただ売れなかった場合には費用だけが先に出ていくことになります。
解体費用の金額は必ず複数の業者から見積もりを取ってから判断します。
更地にすると固定資産税はどうなる?
住宅が建っている土地(住宅用地)は固定資産税の課税標準が200㎡以下の部分で6分の1、200㎡を超える部分で3分の1に減額されます。
この特例は住宅の敷地に対する措置です。
建物を壊して更地になると住宅の敷地ではなくなるため特例の対象外になることがあります。
総務省の通知では使用の見込みがなく取壊しを予定している場合なども特例の対象となる「住宅」に当たらないとされています。
固定資産税は毎年1月1日時点の所有者に課税されます。
年内に売れなかったとき更地のまま年をまたぐと翌年の税額が上がる可能性があります。
特に6分の1が適用されていた部分は特例がなくなれば単純計算で6倍の課税標準になります。
実際にいつの時点で判定されるかは市区町村の固定資産税の担当窓口で確認します。
解体するなら|建物滅失登記は1か月以内
建物を取り壊したら所有者はその滅失の日から1か月以内に建物の滅失の登記を申請しなければなりません(不動産登記法第57条)。
管轄の法務局で手続きします。
また空き家を売って利益が出る場合に一定の条件で3,000万円まで控除できる特例があります。
解体して更地にして売る場合も対象になり得ますが条件が細かいので解体前に確認が必要です。
古家付きのまま売るときの注意|契約不適合責任
売った建物や土地に契約の内容と合わない点があった場合に売主は契約不適合責任を負います。
古家付きで売るときは売買契約の中でこの責任を負わないとする特約(免責特約)を付けるのが一般的です。
ただし免責特約を付けても売主が知っていたのに買主に告げなかった事実については責任を免れられません(民法第572条)。
雨漏り、シロアリ、傾き、境界の越境など知っていることは契約前に書面で正直に伝えておく方が安全です。
仲介で売れないとき
古家付きで売り出してもなかなか買い手がつかないことがあります。
その場合は仲介で買主を待つのではなく不動産会社に直接買い取ってもらう方法があります。
古い建物が残っている物件や他社で断られた物件でも訳あり不動産を専門に扱う買取業者なら対応できるケースがあります。
また放置して建物の管理が悪化すると税金の面でも不利になります。
知っておくべき知識
・市区町村から特定空家等または管理不全空家等として「勧告」を受けるとその敷地は固定資産税の住宅用地の特例の対象から外れます。
・住宅用地の特例は200㎡以下の部分で課税標準が6分の1、200㎡を超える部分で3分の1です。
・建物を取り壊したときの滅失登記の期限は滅失の日から1か月以内です。
・免責特約があっても知りながら告げなかった事実の責任は免れません。
「解体するか迷う」で時間が過ぎるのが一番もったいない
結局のところ解体するかどうかで迷って時間が過ぎるのが一番もったいないと私は感じました。
古家付きのままでも売れるのか買取ならどうなのか先に確認すれば選択肢が見えます。
「古家が残っているから売れないかも」「解体費用が高くて動けない」
そういった事情がある物件でも訳あり不動産専門の買取業者なら対応できるケースは多くあります。まず無料査定で売却の可能性を確認してみましょう!!

■参考情報
・国土交通省「固定資産税等の住宅用地特例に係る空き家対策上の措置」 https://www.mlit.go.jp/jutakukentiku/house/content/002019834.pdf
・国税庁 No.3202 譲渡所得の計算のしかた(分離課税) https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3202.htm
■次に読むなら
・解体を決めたあとの流れと注意点はこちらにまとめています⇒(相続した家を解体する前に知っておくべきこと)
・古家付き土地を売って利益が出たときの税金はこちらで詳しく書いています⇒(古家付き土地売却の税金)