「売りたいとは思っているけど何から手をつければいいのかまったくわからない」
不動産会社に連絡すればいいのか?税理士に行くべきなのか?役所で何か手続きがいるのか?何も分からない状態では一歩も動けません。
「相続した土地や家を売りたいけど何から始めればいいのか全くわからない」相続問題に直面したとき私が最初に思った本音です。
「売る」ことは考えていても不動産会社に連絡すればいいのか?税理士に相談すればいいのか?それとも役所に行けばいいのか?何も知識がない状態では第一歩すら踏み出せませんでした。
私は相続等に関してはまったくの無知だったので最初に親の家を相続したことのある友人に話を聞きました。
この記事では相続した土地・家を売却するまでの全手順を私が調べたことをもとにステップごとにわかりやすくまとめました。これを読めば何から始めればいいかが明確になります。
まずはやることの結論です。
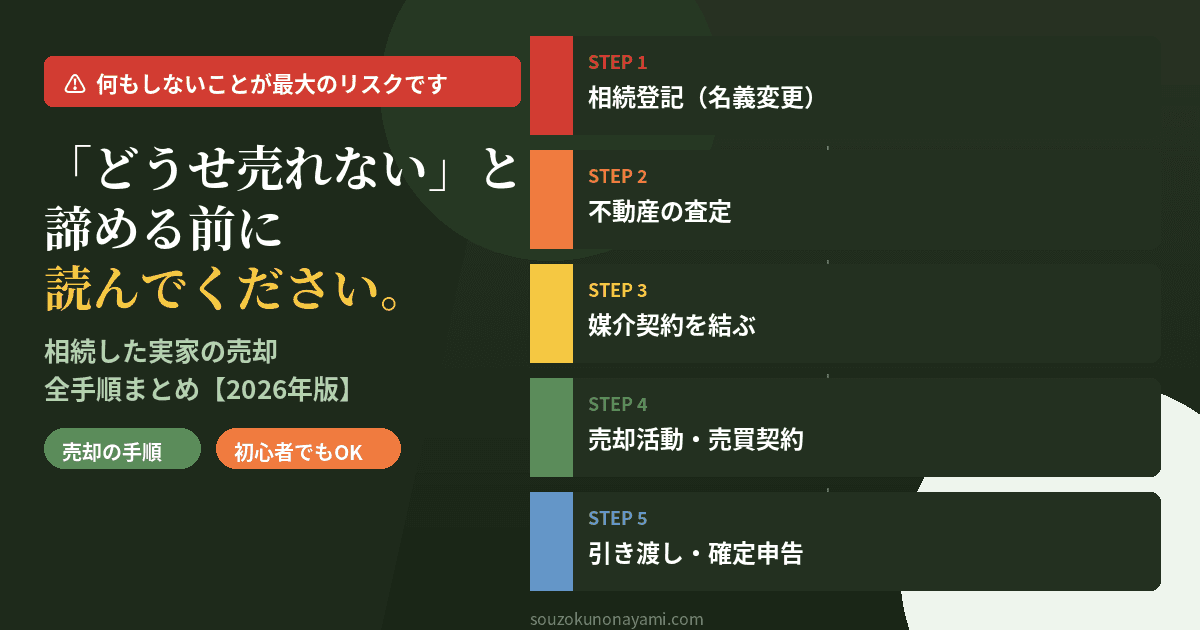
順番は①相続登記(名義変更)→②査定→③媒介契約→④売買契約→⑤引き渡しと翌年の確定申告です。最初にやるのは不動産会社への連絡ではなく名義を自分(相続人)に変える相続登記です。
※(注意)本記事は専門家に相談して知り得た事と私が個人的に調べた内容をまとめたものです。
実際の判断は必ず税理士・不動産会社などの専門家にご相談ください。
まず全体の流れを把握する
相続した不動産を売却するまでの流れは大きく5つのステップに分かれます。
STEP1:相続登記(名義変更)
↓
STEP2:不動産の査定
↓
STEP3:不動産会社と媒介契約
↓
STEP4:売却活動・売買契約
↓
STEP5:引き渡し・税金の申告
一見複雑に見えますが一つずつ順番に進めればゴールにたどり着けます。
私も最初は頭が混乱してイライラしてきましたが冷静に手順を把握してからは意外とスムーズに進みました。
STEP1|相続登記(名義変更)を先に済ませる
これが最初にやるべき最重要事項です。
亡くなった方の名義のままでは売却の手続きを進められません。
まず相続登記で名義を自分(または相続人)に変更します。
2024年4月から相続登記が義務化されました。
相続で不動産を取得したと知った日から3年以内に登記しないと10万円以下の過料の対象になります。2024年4月より前に相続した不動産も登記がされていなければ対象で2027年3月31日までに登記が必要です。詳しくは前に書いた記事相続登記の義務化と罰則で書いています。
【相続登記に必要な主な書類】
・被相続人の出生から死亡までの戸籍謄本
・相続人全員の戸籍謄本
・遺産分割協議書(相続人が複数の場合)
・相続人全員の印鑑証明書
・固定資産税評価証明書
・登記申請書
書類の全体は相続登記の必要書類に司法書士に頼むときの費用は相続登記を司法書士に頼む費用の相場にまとめています。
相続登記の手続きで大変だったことは戸籍謄本の収集や書類準備などの面倒さでした。
STEP2|不動産の査定をする
相続登記が完了したら次は土地・家の価値を知ることです。
査定方法は2種類あります。
① 複数の不動産会社に無料査定を依頼する
複数の会社の査定額を比較できるので相場感をつかむ最初の一歩になります。
1社だけでは相場がわかりにくいので複数の会社に依頼することをおすすめします。
② 相続不動産の売却に慣れた窓口に相談する
相続した不動産は名義や税金など通常の売却より確認することが多くなります。
その分、相続の事情に詳しい窓口に相談する方法もあります。
私が最初にやったのは、無料の査定依頼でした。
「どうせ売れないだろう」と思っていた土地が意外な価格で査定されて驚いた記憶があります。
注意点:訳あり・売れにくい土地の場合
↓
・築古物件・再建築不可物件
・農地・山林
・借地権付き物件
・遠方・地方の土地
このような物件は一般的な不動産会社では対応できないケースがあります。
その場合は訳あり物件専門の買取業者に相談する方法があります。
売れない土地の解決策は売れない土地の解決策にまとめました。
STEP3|不動産会社と媒介契約を結ぶ
査定額に納得できたら不動産会社と媒介契約を結びます。
【媒介契約の種類】
専属専任媒介契約
・1社のみに依頼
・1週間に1回以上の報告が必要
・自分で見つけた買主とも依頼した会社を通して契約する
・レインズへの登録は5日以内(休業日を除く)
専任媒介契約
・1社のみに依頼
・2週間に1回以上の報告が必要
・自分で見つけた買主と直接契約できる(自己発見取引)
・レインズへの登録は7日以内(休業日を除く)
一般媒介契約
・複数社に依頼できる
・レインズへの登録義務はない
専任媒介契約と専属専任媒介契約の有効期間は3か月以内です。
更新するときも更新の時から3か月を超えることはできません。
私は専任媒介契約を選びました。
1社に任せる形ですが自分で買主を見つけたときはその相手と直接契約できるからです。
1社に絞る前は複数社に相談して信頼できる人か?実例の話も聞いたうえで1社を選んで契約しました。
STEP4|売却活動・売買契約
媒介契約後は不動産会社が売却活動をしてくれます。
【売却活動の流れ】
・レインズ(不動産流通機構)への登録
・広告・内覧の対応
・購入希望者との価格交渉
・売買契約書の締結
・手付金の受領
売買契約時に注意すること
・契約書の内容を必ず確認する
・契約不適合責任の範囲を確認する(2020年4月の民法改正で、瑕疵担保責任から変わりました)
・引き渡し日を明確にする
・残置物の処理について確認する
家の中の荷物の処分は空き家売却前の家財道具の片付けで解体するかどうかの判断は相続した家を解体する前に知っておくべきことで書いています。
売買契約が成立すると手付金が入ります。ここで初めて現金が手に入ります。
STEP5|引き渡し・確定申告
売買契約のあと決めた日に引き渡しを行います。
引き渡し当日にやること
・残代金の受領
・鍵の引き渡し
・登記の移転手続き
・固定資産税などの精算
忘れてはいけない確定申告
相続した土地・家を売却して利益が出た場合は売った翌年の確定申告が必要です。
申告と納税の期限は翌年3月15日です。
時期の詳しい説明は不動産売却の確定申告はいつで書いています。
使える節税特例
・取得費加算の特例
相続税を払った人が相続税の申告期限の翌日から3年以内に売却した場合に払った相続税のうち売った財産に対応する分を取得費に加算できる特例です。
相続税がかからなかった方は使えません。
詳しくは相続した土地・家を3年以内に売るべき理由で書いています。
・空き家の3,000万円特別控除
亡くなった方が住んでいた家(空き家)を相続して売る場合に条件を満たすと譲渡所得から最大3,000万円を控除できる特例です。
ただし昭和56年5月31日以前に建築された家であることなど条件が細かいので確認が必要です。
この2つは同じ家・土地では一緒に使えません。
税金の計算例は相続した土地や家を売ると税金はいくらかかるで詳しく解説しています。
必ず確認してから申告してください。
売れない・困った場合の選択肢
「一般の不動産会社に断られた」「なかなか買い手がつかない」という場合は次の選択肢があります。
① 訳あり物件専門の買取業者に相談する
一般の市場では売れにくい物件でも専門の買取業者なら対応できる場合があります。
・築古・再建築不可物件
・空き家・空き地
・借地権付き物件
・遠方の土地
② 価格や不動産会社を見直す
市場の相場より高い価格設定だと売れにくくなります。
専任媒介・専属専任媒介の有効期間は3か月以内なので更新のタイミングで価格や不動産会社を見直しましょう。
③ 国に引き取ってもらう
相続した土地が条件を満たすなら国に引き取ってもらう方法もあります。
売れない場合の対処は相続した土地が売れない場合の対処法で制度の条件は相続土地の国庫帰属制度で書いています。
空き家の売却全体については空き家売却の全体像に共有名義の不動産を売る場合は共有名義の不動産の売却にまとめています。
まとめ
・相続した土地・家を売るにはまず相続登記(名義変更)が必要
・登記が済んだら無料査定で土地・家の価値を把握する
・不動産会社と媒介契約を結んで売却活動を始める
・売買契約→引き渡し→翌年に確定申告の流れ
・売れにくい物件は訳あり専門の買取業者に相談する
・「何から始めればいいかわからない」ならまず無料査定が第一歩
売却の第一歩は「いくらで売れるか」を知ることです。
査定額がわかれば相続登記→売却という次のステップが自然と見えてきます。
まず無料査定で査定額を把握しましょう。
知っておくべき知識
・相続登記は相続で不動産を取得したと知った日から3年以内です。
2024年4月1日より前の相続も、2027年3月31日までに登記が必要です
・媒介契約は専属専任が1週間に1回以上、専任が2週間に1回以上の報告が必要で有効期間はどちらも3か月以内です
・取得費加算の特例は相続税を払った人だけが使えます。
空き家の3,000万円特別控除とは同じ家・土地では一緒に使えません
「相続した空き家、売れるかどうかもわからない」「築古で状態が悪いから普通の不動産会社では難しいかも」そういった状況でも相続不動産の売却に特化した窓口なら対応できるケースは多くあります。まず無料で相談してみましょう!!

参考情報(公的機関)
法務省「あなたと家族をつなぐ相続登記」https://www.moj.go.jp/MINJI/minji05_00435.html
国税庁「譲渡所得の計算のしかた(分離課税)」https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3202.htm
国税庁「相続財産を譲渡した場合の取得費の特例」https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3267.htm
国税庁「被相続人の居住用財産(空き家)を売ったときの特例」https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3306.htm